8月1号网贷新规有哪些核心内容 P2P为何被取缔 网贷行业现状如何
来源:科技之家 编辑:小编 时间:2026-10-04 14:30
近年来,网络借贷行业的发展与监管一直备受关注,2026年8月1日起实施的新规更是引发广泛讨论。不少人对新规内容、P2P平台为何被取缔、当前网贷平台现状以及行业存在的问题存在疑问,以下将逐一解答。
8月1号网贷新规是什么
2026年8月1日起实施的《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号),核心目标是推动贷款息费透明化与规范化,并未直接禁止"以贷还贷",而是通过配套措施形成间接约束。新规全文未提及"禁止以贷养贷"或"新增债务收入比超标直接拒贷"等硬性指标,重点在息费透明和机构定位规范。 新规明确了网络借贷信息中介机构的定位,强调其不得提供增信服务,不得直接或间接归集资金,不得非法集资等,比如不能为借贷项目提供兜底承诺,避免让投资者认为毫无风险。 此外,新规还对业务范围做了清晰界定,禁止机构从事或变相从事信用中介业务,比如不能直接为借贷双方提供担保,防止过度涉入信用风险环节,引发系统性金融风险。 资金监管方面,8月1日后申请新贷款的,从放款起即纳入全程监控;若此前申请提额,提额部分需按新规监管资金用途。该新规由国家金融监督管理总局与中国人民银行联合发布,覆盖所有持牌金融机构,无地区缓冲期,核心目的是遏制以贷养贷乱象,降低系统性金融风险。 新规还在利率定价、信息披露、个人隐私保护等方面有重要影响,要求网贷平台必须清晰全面展示贷款产品的各项息费,不能有隐藏条款或模糊表述,让借款人清楚知晓借款成本,避免陷入高息陷阱。P2P网络借贷为何被取缔
P2P网络借贷被取缔,是监管滞后与行业乱象集中爆发的结果,具体原因主要有几方面。 首先是信用风险高,部分P2P平台审核借款人资质时,未全面评估还款能力和信用状况,为追求业务规模降低审核标准,导致大量信用不佳的借款人混入体系,且出借人难以获取借款人真实信息,信息不对称问题严重。 其次是早期监管不完善,行业野蛮生长,大量平台以"信息中介"为名行"信用中介"之实,甚至虚构项目、自融资金,形成资金池,违反法律法规。 再者,P2P本质属于民间借贷,由非金融机构开展存贷业务,属于金融体系一部分,若平台存在非法集资、自融、设立资金池或诈骗等违法违规行为,国家会依法制裁,维护金融秩序和市场安全。 国家取缔P2P平台,是依法强制关闭不合规机构、追究相关责任人责任的行为,目的是清理金融市场的风险隐患。网络借贷平台是否全被铲除了
网络借贷平台并没有全被铲除,当前行业处于淘汰不合规、推动规范化发展的阶段。 仍在正常运营的是合法合规持牌的网贷平台,比如蚂蚁集团旗下的借呗等产品,依托金融科技实力和完善风控体系,为有资金需求的用户提供合理借贷服务,这类平台在额度、利率、还款方式等方面受严格监管,能保障借贷双方权益。 2025年被叫停的网贷平台包括捷信金融、360借条、分期乐、还呗等,这些平台因涉嫌超出法定利息、违约罚款等违规行为,被吊销牌照,应用商店也下架了其产品;还有部分平台虽未直接叫停,但受到严格监管和整改要求,如兆丰小贷等。 自2025年10月起,国家实施新规,要求商业银行仅与白名单上的合规平台合作,非白名单平台逐步清退,从资金端切断违规平台生存空间,倒逼行业洗牌,行业集中度显著提升。 当前网贷不会被全面取消,只是不合规平台会被严厉打击查处,尽管P2P平台已全部关闭清零,但借款人仍需履行还款义务,相关部门会依法起诉未还款者,保障出借人权益。揭秘网络借贷黑幕:网贷行业的真相曝光
网络借贷行业存在不少不为人知的黑幕,主要体现在几个方面。 首先是高利息诱惑隐藏巨大风险,部分平台以高利息为诱饵吸引投资人,这些看似盈利可观的项目实则风险极大,投资者易因追求短期暴利掉入陷阱,最终损失资金。 其次是虚假宣传与信息欺诈,平台通过搜索引擎优化、移动应用等手段推广,存在夸大收益、隐瞒风险的情况;还有不法分子通过非正规渠道向借款人提供高额线下贷款,这类贷款不在平台公示,存在更大风险。 另外,网贷行业还存在高额费用及隐藏成本,导致借款人越还越多,而非单纯"以贷养贷"。正规贷款若采用以贷养贷,按年利率10%计算,债务翻倍需约5年,利息成本相对透明;但无良借贷的费用往往隐藏,让借款人难以察觉。 还有乱象表现,部分网贷机构因贷款未回笼,无法聘请合法催收公司,转而在网上发布个人接单信息,存在违规催收风险。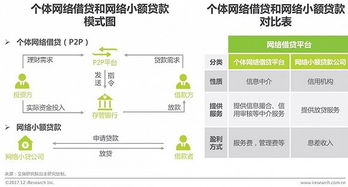
本站所有文章、数据、图片均来自互联网,一切版权均归源网站或源作者所有。
如果侵犯了你的权益请来信告知我们删除。邮箱:133 46734 45@qq.com
下一篇:没有了